IN-HOUSE SUPPORT
インハウス化広告運用をインハウス化するといくらかかる?人件費・制作費・支援費を含めた比較
株式会社Sunday Park / 実務ガイド
広告運用のインハウス化は、社内工数・制作・計測保守まで含めて費用を比べます。公開支援料金の例は月20万円〜や月30万円〜ですが、支援の範囲と税区分は異なります。自社人件費と移行費を加え、月次だけでなく初年度に安くなるかまで計算しましょう。
CONTENTS / この記事で分かること
記事の全体像を図で確認する
費用の比較範囲を、先に固定する
内製と外注の比較では、媒体へ払う広告費と、運用体制の費用を分けます。同じ媒体費で比較するなら、主な差は運用・制作・管理の部分です。一方、内製化と同時に媒体や制作量を変えるなら、その差も含めなければなりません。前提が変わった試算を「内製化による節約」とまとめないようにします。
比較対象の仕事には、日々の配信確認だけでなく、企画、制作依頼、広告の確認、入稿、予算管理、計測、レポート、会議、社内への説明が含まれます。これまで代理店が担っていた仕事を棚卸しし、移行後に社内で担うもの、引き続き外部へ任せるもの、実施頻度を変えるものを分けます。
あわせて比較期間を決めます。移行初月には教育と引き継ぎが集中し、通常運用より負担が大きくなることがあります。平常月だけでなく、移行期間と一年などの検討期間全体を分けて集計します。期間は自社の予算管理に合わせ、費用が最も小さく見える月だけを取り出さないことが大切です。
人件費は、給与額だけでなく配賦工数で見積もる
担当者が兼務するなら、広告運用に使う時間を見積もり、その割合に応じて人件費を配賦します。給与に会社負担の社会保険や福利厚生などをどこまで含めるかは、経理と定義を揃えてください。時給換算でも月額配賦でも構いませんが、候補の体制で計算方法を統一します。
既存社員に任せる場合、追加の現金支出が少なくても工数が無料になるわけではありません。本来の仕事に使えなくなる時間があります。現金支出の比較と、社内時間を含む総コストの比較を別々に示すと、経営上の判断がしやすくなります。逆に同じ人件費を複数の費目で重ねて計上しないように注意します。
担当者だけでなく、上長のレビュー、デザイナーの作業、開発の計測対応、法務・商品担当の確認、営業データの整理も含めます。「運用担当一人でできる」という前提に、どれだけ周辺部門の仕事が隠れているかを確認しましょう。兼務が増えて承認が遅れるなら、その待ち時間も移行計画に反映します。
工数は理想の手順ではなく、現在の作業で一度記録します。集計や承認の往復が予想より多い場合は、先に形式を揃えることで削減できることがあります。自動化の費用を見積もる際も、開発した後にどの時間が減るかを明確にしておくと過大な効果を置かずに済みます。
人件費の入力値は、採用統計と自社原価を分ける
厚生労働省job tagのWebマーケティング職業ページでは、令和7年賃金構造基本統計調査を基に全国年収736.8万円、一般労働者の1時間当たり賃金3,633円が表示されています。ただし「企画・調査事務員」等の職業分類に対応する値で、この職業だけの平均ではありません。求人月額27.3万円(令和7年度)とも対象が違うため、求人月額を12倍した値と、賞与・対象が異なる年収統計を単純比較しません。
採用予算の外部参照には使えますが、費用表には自社の年間給与・賞与・会社負担費用を確認した金額を入れます。架空例として会社負担込み年間720万円、年間の配賦対象時間1,800時間なら1時間4,000円。広告業務が月60時間なら24万円です。年間人件費と同じ担当者の時間単価費を重ねて足さず、他部門のレビュー時間は別に積み上げます。
WORK & INSIGHT
制作物から、社内に必要な役割を考える。
広告運用・記事LP・撮影・動画制作の支援事例を、内製化する工程を考える参考として掲載します。以下の2案件は制作・運用の実績であり、顧客のインハウス化を支援した実績ではありません。
株式会社ユーグレナ様
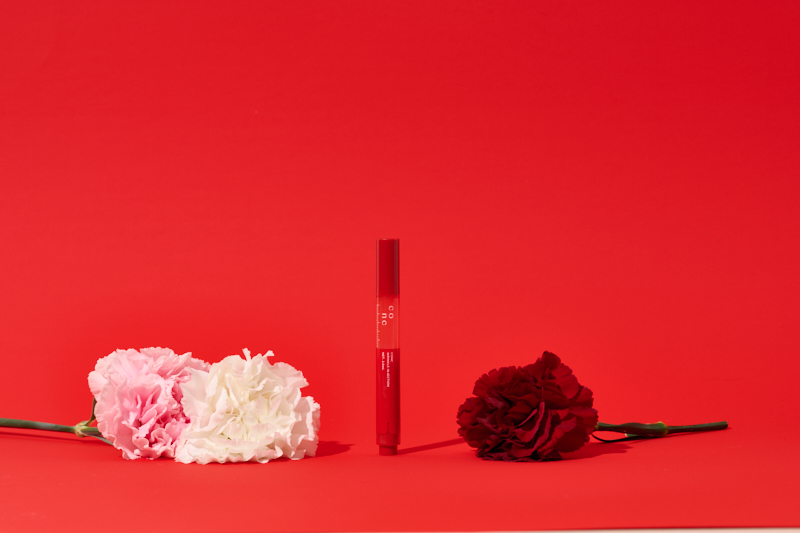
CONC リンクルインジェクション
広告運用と、記事LP・モデル撮影・動画制作を支援。制作物をまとめて確認できる支援事例です。
- 担当範囲
- 広告運用・記事LP制作・広告動画用のモデル撮影・動画クリエイティブ制作
株式会社MEJ様
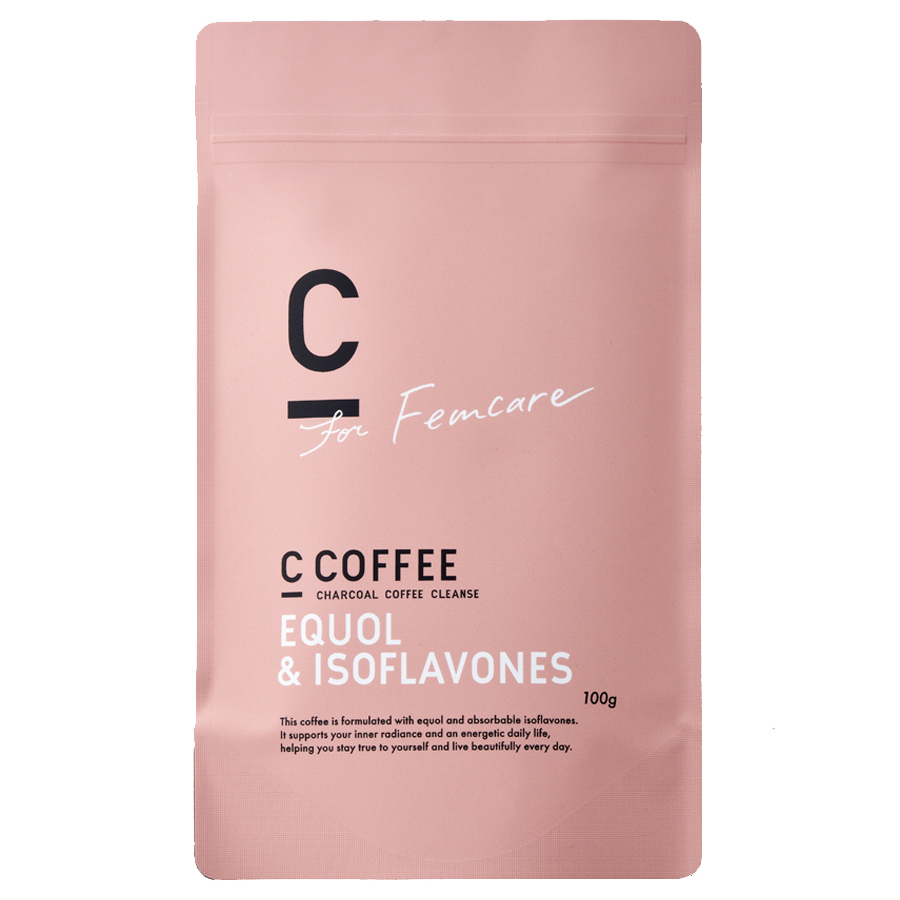
C COFFEE EQUOL & ISOFLAVONES
「エクオールラテ」という訴求コンセプトを設計。広告運用、記事LP、撮影、動画制作まで支援しました。
- 担当範囲
- 訴求コンセプト設計・広告運用・記事LP制作・広告動画用のモデル撮影・動画クリエイティブ制作
- 企画・素材準備・編集・確認・配信に分けて担当を置く。
- 自社で判断する工程と、外部に任せる工程を線引きする。
- 成果物と判断理由を残し、次の担当者が再現できるか確かめる。
掲載している商品説明・価格・キャンペーンは制作時点の内容です。掲載制作物だけから、配信成果や個別案件の費用を判断することはできません。
採用・育成・制作・保守を別々の費目にする
| 費目 | 記入する内容 | 発生の仕方 |
|---|---|---|
| 採用 | 募集、紹介、面接、入社準備 | 採用時。失敗時の再募集も検討 |
| 育成 | 教材、研修、レビューする人の工数 | 移行時と仕様変更時 |
| 制作 | 企画、撮影、出演、編集、LP修正 | 継続。繁忙期は増減 |
| ツール・計測 | 利用料、設定、保守、障害対応 | 初期+月次+不定期 |
| 外部支援 | 相談、レビュー、専門作業の委託 | 範囲と期間による |
| 予備体制 | 休暇、退職、繁忙期の代替要員 | 維持費と臨時費 |
採用費を初年度へまとめるか、管理会計上どの期間へ配分するかは社内の方針に従います。比較表には、採用が決まるまでの期間と、その間に既存体制を維持する費用も残します。未採用の担当者がすぐに自走する前提を置かないことが重要です。
制作は「社内にデザイナーがいるからゼロ」とせず、他業務との優先順位を確認します。新しい動画を必要な時期に用意できないなら、外部制作費が残る可能性があります。内製化する作業と外部へ残す作業の線を、見積もり上でも一致させます。
実在する公開価格を、入力候補として確認する
| 費目・公式提供者 | 公開条件 | 試算に入れる前の確認 |
|---|---|---|
| ユニアド/移行支援 | 月20万円〜。料金欄の税区分は未確認 | 初期運用、引継ぎ、引継ぎ後支援。媒体・期間・納品物で見積 |
| PromotionInHouse/移行支援 | 月30万円〜・税別、初期0円 | 運用代行の別プランと混ぜず、制作実作業・頻度を確認 |
| インハウスクラウド/ツール | 初期1媒体5万円・税別、月額は消化額の2〜5% | 月額の税区分・料率条件を確認。CR/組織支援は別途有料 |
ツールを導入しても、すべての運用工数がなくなると仮定しません。対応媒体、承認の手間、計測の保守、止まったときの復旧は自社条件で確認します。上の支援料金を下の架空例へ自動で足すと、支援費の二重計上になるため、どの費目を置き換えるかを明示してください。
01 / COST TIMING考え方を図で整理
初期・月次・臨時を分けて記入
初期
採用・育成・引き継ぎ・初期設定
開始時の負担月次
人件費・制作・支援・利用料
継続する負担臨時
障害・繁忙期・退職・追加媒体
変動する負担架空の三案で、総コストを計算してみる
以下は費用の見方を説明するための架空例です。相場、当社の料金、推奨人数を示すものではありません。媒体費はどの案も同じとして表から除き、社内人件費の配賦を含む一か月の体制費を比較します。金額は税の影響を除いた仮の管理会計値です。
| 項目 | 外注中心 | 完全内製 | ハイブリッド |
|---|---|---|---|
| 運用委託・支援 | 25万円 | 0万円 | 10万円 |
| 運用・管理の社内人件費 | 10万円 | 40万円 | 25万円 |
| 制作費・制作人件費 | 25万円 | 25万円 | 25万円 |
| ツール・保守 | 5万円 | 10万円 | 7万円 |
| 月次合計 | 65万円 | 75万円 | 67万円 |
この仮定では完全内製が最も高くなります。内製化が不利だと示す結果ではなく、人件費を入れると結論が変わり得ることを示しています。内製化で商品知識が蓄積する、判断が速くなるなどの期待は、費用とは別の評価欄へ置きます。まだ実測していない改善幅を金額に換えて相殺しない方が慎重です。
採用・育成・移行の一時費用を完全内製60万円、ハイブリッド30万円と仮定すると、初年度の体制費はそれぞれ960万円、834万円です。外注中心は一時費用なしと仮定すれば780万円となります。比較の条件を一つ変えれば結果も変わるため、自社の数値へ置き換えて使ってください。
02 / ILLUSTRATIVE DATA考え方を図で整理
月次の体制費:架空の三案
担当者が処理できる仕事量から、必要体制を逆算する
予算を確定する前に、制作やレビューの処理能力を確かめます。仮に毎月新しい訴求の動画が必要なら、企画、台本、撮影、編集、確認それぞれの時間が必要です。広告の入稿ができる人を配置しただけでは、新しい素材の供給まで内製化できたことにはなりません。
工数見積もりには通常作業と変動作業を分けます。日次の確認や報告は比較的定期的でも、審査差し戻し、サイト変更、欠品、キャンペーン追加は突発的です。稼働時間をすべて通常作業で埋めた体制では、変更対応が発生するたびに制作や分析が後回しになります。
最低限の代行体制も必要です。Google広告のアクセス権管理の案内では、利用者の権限付与・変更・削除を行う仕組みが示されています。権限を持つ人を増やすだけでなく、操作と判断を代行できる人がいるかを確認します。機密情報や認証情報を共有することで、代行の仕組みを代用しないようにしてください。
制作工数の見積もりが難しい場合は、広告クリエイティブを内製する体制で企画・撮影・編集・承認の仕事を分けて数えます。
広告費が変わったときの損得も試算する
外注費が媒体費に連動し、内製の固定費が大きい場合、広告費の規模によって費用差が変わります。ただし「月額いくらを超えたら内製がお得」と一律には言えません。料率、最低料金、制作の必要量、担当者の工数、対応媒体が会社ごとに異なるためです。
試算は、現在の広告費、増額する場合、減額する場合の三つを置くと分かりやすくなります。それぞれに制作量と稼働時間がどう変わるかも加えます。広告費を倍にしても仕事が必ず倍になるわけではなく、新しい媒体や商材を増やす方が管理工数に効くこともあります。
繁忙期だけ外部へ依頼する場合は、臨時の手配が可能か、納期と追加費用を確認します。予算削減時には採用済み人員の稼働が余る可能性もあるため、他業務へ活かせる範囲を検討します。固定費の安定性と、変動費の柔軟性の両方を見て判断しましょう。
損益分岐:広告費だけが変わる場合の完成計算
前の表の外注中心65万円を、仮に媒体費125万円×料率20%+その他体制費40万円と分解します。内製は月75万円で固定、制作量も同じ、外注の最低手数料5万円と仮定します。いずれも料金契約の実例ではありません。外注費は「媒体費×料率」と「最低料金」の大きい方に、その他費用を加えます。
| 媒体費 | 外注:max(20%×媒体費,5)+40 | 内製 | 内製−外注 |
|---|---|---|---|
| 50 | 50 | 75 | +25 |
| 125 | 65 | 75 | +10 |
| 175 | 75 | 75 | 0 |
| 300 | 100 | 75 | −25 |
通常月の分岐は(75−40)÷20%=媒体費175万円です。初年度は移行一時費60万円を12か月に均して月5万円を加えると、(80−40)÷20%=200万円になります。最初の表の媒体費125万円の条件では内製が安くなる分岐を超えていません。採用や追加媒体で内製の固定費が増えるなら、この境目も上がります。
移行期間の二重負担を予算へ入れる
代理店から社内へ引き継ぐ時期は、既存委託費と社内担当者の工数が重なることがあります。重複する費用を無駄と決めつけて並走を省くと、計測の不備や判断の抜けを発見する機会が減ります。引き継ぐ資産、並走の対象、移行の合格基準を決め、そのために必要な期間と費用を置きます。
契約終了の通知期限、制作素材の利用範囲、編集データの納品、広告アカウントやレポートの引き継ぎ条件も費用に影響します。新しい体制で同じ素材を使えない場合は、作り直しの費用が必要です。移管できると確認したものと、まだ交渉が必要なものを分けます。
移行が遅れた場合の予算も検討してください。採用が決まらない、計測の修正が終わらない、担当者が別業務で動けないなど、合格基準を満たさなければ延期が合理的な場合があります。契約の重複が嫌だからといって、準備ができていない状態で切り替えると、後から外部へ再委託する費用が発生する可能性があります。
03 / TRANSITION BUDGET考え方を図で整理
切り替え費用を予算化する
- 01
棚卸し
仕事と資産を確認
- 02
並走
二重稼働を見積もる
- 03
判定
自走の基準を確認
- 04
移行
権限と契約を整理
- 05
見直し
実工数で再計算
移行期だけ外部支援を残すなら、インハウス化支援のサービス比較で研修・引き継ぎ・伴走の範囲を確認します。
移行後は、実際に使った時間で試算を更新する
計画段階の工数には誤差があります。移行後は、配信確認、分析、制作依頼、会議、調整、突発対応に分けて時間を記録し、想定との差を確認します。すべての作業を細かい単位で監視する必要はありません。どの工程が予想以上に負担になっているかが分かる粒度に揃えましょう。
集計時間が減っても、確認する数字が増えて分析が長くなる場合があります。制作を社内に移しても、修正の往復で上長の負担が増えることもあります。担当者の残業だけを指標にせず、待ち時間、差し戻し、制作が止まる頻度、代行できる人の有無を見ます。費用とともに、継続可能な仕事の進め方になっているかを確認してください。
見直しの結果、ある作業だけ外部に戻すことも選択肢です。専門性が必要な計測修正や不定期の撮影を抱え続けるより、日常の判断を社内へ残し、その工程を委託した方が適切な場合があります。内製率を高めることを目的にせず、必要な成果と学びを維持できる体制へ調整します。
費用表に、移行する理由と見直し条件を添える
最後の比較表には、金額だけでなく、内製化で得たい状態を記載します。商品知識を企画へ反映する、判断の理由を社内に残す、制作の優先順位を自社で決めるなど、目的を具体化します。そのうえで、誰がどの仕事を実施できるようになれば移行を続けるかを決めます。
費用削減が主目的なのに総コストが上がる試算になったなら、全部を内製化せず、レポートの読み取りや企画から始める方法もあります。反対に追加費用を払ってでも社内に蓄積したい知識があるなら、その投資判断を明示します。費用表へ根拠のない成果改善を入れて、都合のよい結論をつくらないことが大切です。
内製・外注・ハイブリッドの役割分担は体制の選び方、具体的な切り替えはインハウス化の進め方で整理しています。支援の相談先を探す場合は、Sunday Parkのインハウス化支援をご確認ください。現状の業務一覧と費用を揃えることから始めましょう。
承認を得る資料には、試算の作成者、前提の確認日、費用に含めていない項目、変更に弱い条件を添えます。採用の時期や制作量が変わった際に、どこを再計算すべきか分かる状態にしておくと、契約や予算の判断を更新しやすくなります。
Sunday Parkのインハウス化支援
当社のインハウス化支援は月20万円です。必要な制作等は別途費用で対応できます。運用担当者が判断できる範囲と、外部へ残す制作・計測などの仕事を先に決め、支援費と別途制作費を分けて見積もります。
2026年10月4日の事業者提示条件。税込・税抜、支援時間・回数・具体的な支援と制作の範囲は未指定のため、契約前に確認してください。広告運用代行に付く週5本無料制作を、インハウス化支援にも自動で含むとは扱いません。
記入用ファイル
下記は説明用の記入例・練習用素材です。料金や成果の保証ではありません。
参考情報・出典
- Google広告 アクセス権管理権限の付与・変更・削除と継続管理/確認:2026-10-04
- Google サードパーティポリシー外部委託時の費用区分の参照/確認:2026-10-04
- 厚生労働省job tag:Webマーケティング令和7年の職業分類統計。職業専用の平均でない点を明記/確認:2026-10-04
- ユニアド:インハウス支援月20万円〜、税区分は公開料金欄未確認/確認:2026-10-04
- PromotionInHouse:インハウス化支援月30万円〜税別、初期0円/確認:2026-10-04
- インハウスクラウド:料金プラン初期1媒体5万円税別、月額2〜5%、追加支援は別途/確認:2026-10-04